Domain japanstore.de kaufen?
Wir ziehen mit dem Projekt
japanstore.de um.
Sind Sie am Kauf der Domain
japanstore.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain japanstore.de kaufen?
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **


Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Fußball PUMA BVB KulturDer BVB Culture Ball von PUMA ist ein auffälliger Fußball, der sich durch seine glatte und glänzende Oberfläche sowie seine Mehrpaneel-Konstruktion auszeichnet, die für Langlebigkeit und Formstabilität sorgt. Seine dominante schwarze Basis wird durch dynamische Grafiken in Gelb und Weiß akzentuiert, die einen wirbelnden Effekt erzeugen und visuelle Dynamik in Bewegung hinzufügen. Der Ball zeigt das runde Vereinslogo mit "BVB 09" in Schwarz auf einem leuchtend gelben Hintergrund, was seine Anziehungskraft für Fans und Sammler unterstreicht. Die reflektierende Beschichtung verbessert die Sichtbarkeit unter verschiedenen Lichtverhältnissen, während die klar definierten Nähte sein robustes Handwerk betonen und dieses Objekt sowohl für Fans als auch für das Training zu einem Blickfang machen. Technische Merkmale: Geschlecht: Unisex Altergruppe: Erwachsene Haltbarkeit: Ja Reflektierende Oberfläche: Ja Mehrpaneel-Konstruktion: Ja Stückzahl pro Packung: 1 Hauptfarbe: Gelb/Grau24,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Labida L+ Kultur 1 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Labida L+ Kultur 5 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 5 x 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/202416,33 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Espenhof »Handwerk« GrauburgunderAuf das Winzerhandwerk Dieser Grauburgunder mit dem einprägsamen Namen »Handwerk« von dem Weingut Espenhof in Rheinhessen, Flonheim, bietet ein besonderes Genusserlebnis. Durch handwerkliche Arbeit schafft es Winzer Nico Espenschied stetig, ausdrucksstarke Weine zu kreieren. Sein Stil ist ursprünglich, eigensinnig, eben immer etwas anders. Dabei bleibt er aber authentisch. Der Name des Weines steht exemplarisch hierfür und für die Arbeitsweise des Winzers. Er setzt nicht nur auf Handarbeit, sondern auch auf Herz und Verstand – dies war namensgebend für weitere Kreationen von ihm.Dieser Wein ist ein wahres »Handwerk«, in hellem Goldgelb erstrahlt er im Glas und lockt mit Düften von heimischen Früchten wie Apfel, Birne und Marille. Sie werden begleitet von dezenten Nuss-Aromen. Ein weicher, runder und körperreicher Grauburgunder, der sehr ansprechend ist. Mit diesem Exemplar hat Nico Espenschied erneut bewiesen, dass er sein Handwerk versteht!5,99 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **

Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Fußball PUMA BVB KulturDer BVB Culture Ball von PUMA ist ein auffälliger Fußball, der sich durch seine glatte und glänzende Oberfläche sowie seine Mehrpaneel-Konstruktion auszeichnet, die für Langlebigkeit und Formstabilität sorgt. Seine dominante schwarze Basis wird durch dynamische Grafiken in Gelb und Weiß akzentuiert, die einen wirbelnden Effekt erzeugen und visuelle Dynamik in Bewegung hinzufügen. Der Ball zeigt das runde Vereinslogo mit "BVB 09" in Schwarz auf einem leuchtend gelben Hintergrund, was seine Anziehungskraft für Fans und Sammler unterstreicht. Die reflektierende Beschichtung verbessert die Sichtbarkeit unter verschiedenen Lichtverhältnissen, während die klar definierten Nähte sein robustes Handwerk betonen und dieses Objekt sowohl für Fans als auch für das Training zu einem Blickfang machen. Technische Merkmale: Geschlecht: Unisex Altergruppe: Erwachsene Haltbarkeit: Ja Reflektierende Oberfläche: Ja Mehrpaneel-Konstruktion: Ja Stückzahl pro Packung: 1 Hauptfarbe: Gelb/Grau24,00 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Labida L+ Kultur 1 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/20245,16 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Wer ist naher Angehöriger Steuerrecht?
Ein naher Angehöriger im Steuerrecht bezieht sich in der Regel auf Familienmitglieder wie Ehepartner, Kinder, Eltern, Großeltern und Geschwister. Diese Personen gelten als enge Verwandte und können steuerlich begünstigt werden, beispielsweise durch Freibeträge oder steuerliche Vergünstigungen. Es ist wichtig, die genauen Definitionen und Regelungen im Steuerrecht zu beachten, um sicherzustellen, dass die steuerlichen Vorteile für nahe Angehörige korrekt genutzt werden. Die steuerliche Behandlung von nahen Angehörigen kann je nach Land und Gesetzgebung variieren, daher ist es ratsam, sich von einem Steuerberater oder Fachexperten beraten zu lassen. In vielen Fällen können auch Pflegepersonen oder Betreuer als nahe Angehörige im Sinne des Steuerrechts betrachtet werden. **
Ähnliche Suchbegriffe für Steuerrecht
-
Labida L+ Kultur 5 GProdukteigenschaften: Bezeichnung: Lebensmittel LaBiDa L+ - gefriergetrocknete Joghurtkulturen, rechtsdrehende L+ Milchsäure Verwendung/Anwendung/Verzehrempfehlung: Die Kulturen werden vor der Anwendung zerkleinert, bevor sie mit der Milch vermischt werden. Die Kulturen sind für die folgenden Milchsorten geeignet: (laktosefreie) H-Milch mindestens 3,5%, Frischmilch mindestens 3,5% (vorher abkochen), Schafmilch mindestens 3,5%, Sojamilch Natur (ohne Calcium). In Verwendung mit unserem KaMa-Stärke Duo gelingt die Herstellung auch mit allen anderen Pflanzenmilchsorten. Dosierung: 1 g oder 2 Messerspitzen auf 1 Liter Milch Nährwertdeklaration: Keine Angaben des Herstellers. * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Bifidobacterium, Lactobacillus acidophilus, Streptococcus thermophilus. Allergene: Kann Spuren von Milch (Laktose) enthalten. Nettofüllmenge: 5 x 1,0 g Aufbewahrungsbedingungen: Die ideale Aufbewahrung der Kulturen ist im Kühl- oder Tiefkühlschrank. Nach dem Öffnen, den Alubeutel bitte luftdicht verschließen (z.B. durch Knicken und Befestigen mit einer Büroklammer). Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Spinnrad GmbH Bahnhofstr. 1-3 DE-23795 Bad Segeberg Telefon: 04551 808 60 0 Telefax: 04551 808 60 88 E-Mail: info@spinnrad.de Weitere Hinweise: Ferment für die Herstellung von Joghurt und Trinkjoghurt. Auch für Pflanzendrinks geeignet. Kulturen enthalten hochwertige rechtsdrehende L+ Milchsäure. LaBiDa Kulturen kommen ohne weitere Zusatzstoffe wie Aromen, Stabilisatoren oder Zucker aus. Wenn du möchtest, kannst du deinen Joghurt aber mit Ballaststoffen wie Inulin oder Oligofructose versetzen. So erhältst du einen zusätzlichen Energielieferanten für jeden Tag. Quelle: https://spinnrad.de Stand: 05/202416,33 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Espenhof »Handwerk« GrauburgunderAuf das Winzerhandwerk Dieser Grauburgunder mit dem einprägsamen Namen »Handwerk« von dem Weingut Espenhof in Rheinhessen, Flonheim, bietet ein besonderes Genusserlebnis. Durch handwerkliche Arbeit schafft es Winzer Nico Espenschied stetig, ausdrucksstarke Weine zu kreieren. Sein Stil ist ursprünglich, eigensinnig, eben immer etwas anders. Dabei bleibt er aber authentisch. Der Name des Weines steht exemplarisch hierfür und für die Arbeitsweise des Winzers. Er setzt nicht nur auf Handarbeit, sondern auch auf Herz und Verstand – dies war namensgebend für weitere Kreationen von ihm.Dieser Wein ist ein wahres »Handwerk«, in hellem Goldgelb erstrahlt er im Glas und lockt mit Düften von heimischen Früchten wie Apfel, Birne und Marille. Sie werden begleitet von dezenten Nuss-Aromen. Ein weicher, runder und körperreicher Grauburgunder, der sehr ansprechend ist. Mit diesem Exemplar hat Nico Espenschied erneut bewiesen, dass er sein Handwerk versteht!5,99 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
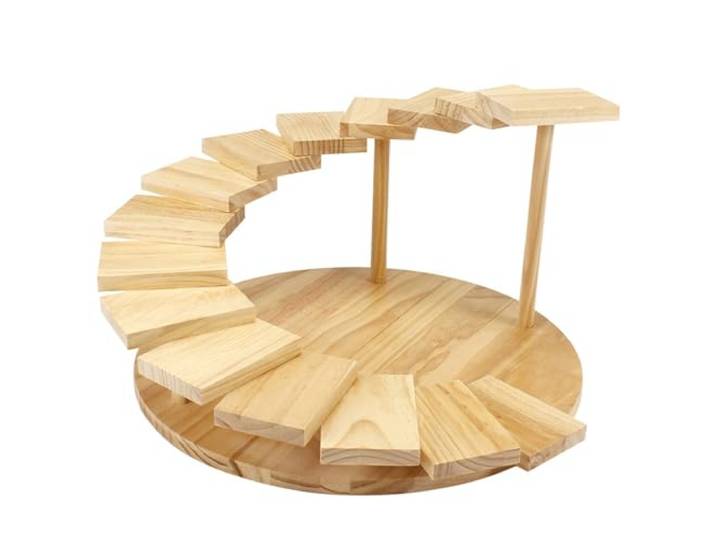
15 Treppe Hölzernes Sushi-Teller Serviertablett, Japanisch Kreativ Drehbar Fleischteller Sashimi Servierplatte Sushi-Tablett Für Restaurant Zuhause Küche, Round15 Treppe Hölzernes Sushi-Teller Serviertablett, Japanisch Kreativ Drehbar Fleischteller Sashimi Servierplatte Sushi-Tablett Für Restaurant Zuhause Küche, Round. Drehen Fünfzehn Schritte Treppe: Dieses Sushi-Tablett kann Spaß und skurrilen Weg, um Ihr Essen zu zeigen, kann es verwendet werden, um Fleisch, Sushi, Sashimi, Meeresfrüchte, Desserts, Gemüse zu speichern. Hochwertiges Material: Unsere Sushi Servierplatte ist aus weißem Kiefernholz, Lack auf der Oberfläche, lebensmittelechtes Material, sicher und gesund. Die Kanten und Ecken sind poliert, um rund und bequem zu sein, ohne die Hände zu verletzen. Sushi-Tablett aus Holz: Eine großartige Möglichkeit, Ihre Gäste beim Abendessen zu beeindrucken, wenn Sie Ihre Sushi-Kreationen oder alles andere, was Sie wünschen, servieren. eine gute Wahl für einen Urlaub, Hochzeiten, Jahrestag, Hauseinweihung Parteien Geschenk. Leicht zu reinigen: Gelegentlich Mineralöl auftragen, um das Aussehen dieses eleganten Sushi-Tabletts zu bewahren, innen undurchlässig. Hot-Pot-Restaurants, Restaurants, koreanisches Essen Restaurant, japanisches Essen Restaurant, zu Hause, etc. Verwendungsanlass: Perfekt für jeden Tisch oder Tresen bei Catering-Veranstaltungen, Buffet oder jeden Ort zum Essen, großartig für Restaurant oder zu Hause. Kommerzielle Qualität, hergestellt von professionellen Handwerkern. Farbe:Weiß139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind nahe Angehörige im Steuerrecht?
Nahe Angehörige im Steuerrecht sind Personen, die in einem engen familiären Verhältnis zum Steuerpflichtigen stehen. Dazu zählen in der Regel Ehepartner, Kinder, Eltern und Geschwister. Auch Lebenspartner können unter bestimmten Voraussetzungen als nahe Angehörige gelten. Die steuerliche Behandlung von nahe Angehörigen kann Auswirkungen auf die Höhe der Steuerlast haben, beispielsweise durch die Möglichkeit der Zusammenveranlagung oder steuerlichen Freibeträgen. Es ist wichtig, die genauen Regelungen im Steuerrecht zu beachten, um von den steuerlichen Vorteilen für nahe Angehörige profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.